 ムンク
こんにちは、ムンクです!
都営住宅への引っ越しを機に購入した、16万円超えのテレビ。購入からわずか3か月足らずで、43インチの液晶パネルが大きく割れてしまいました。
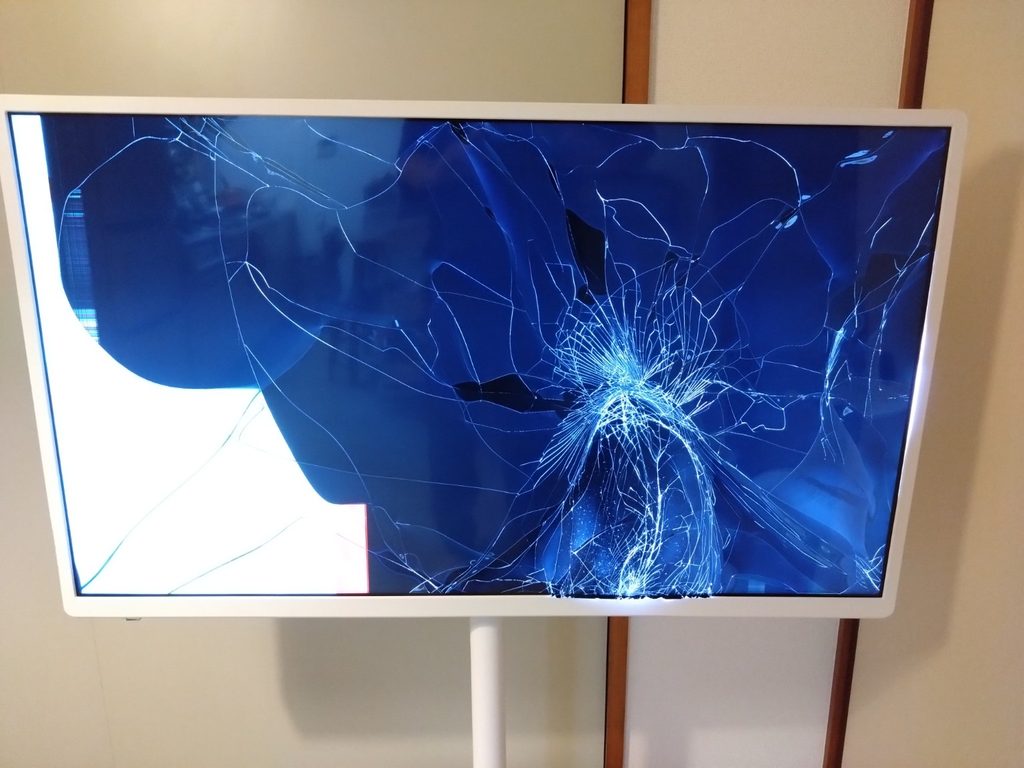
自然故障ではないから、メーカー保証は難しそう。では、家財保険は使えるのか?
調べてみると、同じ家財保険でもテレビの液晶割れが補償されるもの・されないものがあることが分かりました。
この記事では、実体験をもとに延長保証と家財保険の違いを比べてみます。
- 高額家電の破損にどう備えればいいのか
- テレビの液晶割れは家財保険で補償されるのか
- 家電の延長保証と家財保険は何が違うのか
都営住宅への入居準備については、こちらの記事でも整理しています。

テレビの液晶割れは家財保険で補償される?
結論から言うと、家財保険に入っているだけではテレビの液晶割れまで補償されるとは限りません。
これが今回の「最終解」です。
さらに、破損補償があっても、テレビなど一部の家電が対象外になることも。
つまり確認したいのは家財保険に入っている → 破損も補償される → テレビも対象になるかどうかの3段階!
ちなみに、私が加入していた家財保険は、そもそも家財の破損・汚損が補償対象外でした。この違いを先に整理してから、今回のテレビ破損を振り返っていきます。

大好評!団地・公団住宅のブログはこちらもどうぞ(ブログ村へ)
購入3か月で16万円越えのテレビが壊れた
今回壊れたのは、都営住宅への引っ越しを機に購入したパナソニックのレイアウトフリーテレビ1。43インチの大きめサイズながらキャスター付きで好きな場所へ動かせるところが気に入り、わが家としてはかなり奮発した家電でした。
ところが購入から約3か月。思いがけないアクシデントで、液晶パネルが大きく割れてしまいました。
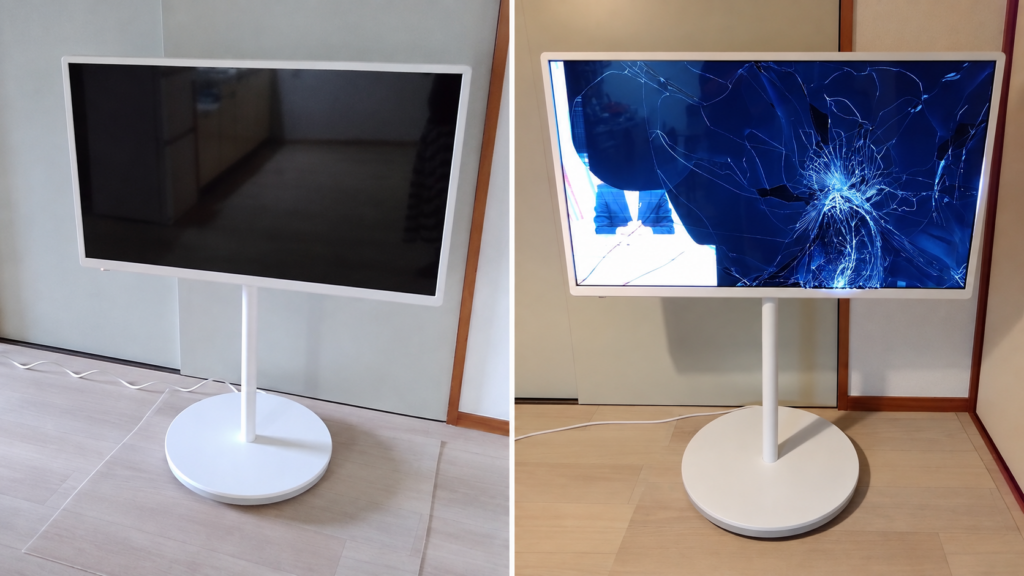 ムンク
( º дº)<キエェェェエエェェェ
あまりのショックに、壊れた直後はXにも投稿しました。
とはいえ、笑って済ませるには16万円超えは大きすぎる。そこで、メーカー保証や延長保証、さらに家財保険まで調べることになりました。
ここではっきりさせておこう!【保存版】火災保険・家財保険用語集
ここで、「火災保険」「家財保険」「破損・汚損」など似たような保険用語をはっきりさせておきましょう!
| 用語 | この記事での意味 |
|---|---|
| 自然故障 | 通常どおり使っていて起きた、製品そのものの故障。メーカー保証や延長保証で中心となる考え方 |
| 火災保険 | 建物や家財を、火災・落雷・風災・水濡れなどの事故から守る保険 |
| 家財保険 | 火災保険のうち、家具・家電・衣類など「家財」を補償するもの |
| 破損・汚損 | 物をぶつけた・落としたなど、偶然の事故による破損を補償する項目 |
| 不測かつ突発的な事故 | 保険会社が、偶然起きた破損事故などを表す際に使う名称のひとつ |
| 免責金額 | 保険金が支払われる事故でも、自分で負担する金額 |
要するに「家財保険に入っている」=「家電をうっかり壊しても補償される」ではありません。
まず確認したのは、購入からまだ3か月ということもあり、メーカー保証と延長保証でした。ところが今回の問題は、テレビそのものの「自然故障」ではないのでメーカー保証は対象外。延長保証も自然故障型では対象外です。
ムンク自然故障じゃない!
 ChatGPT
「不測かつ突発的な事故」に該当
保証期間が何年あるかだけではなく、そもそも何を保証しているのかを確認する必要がありました。次に目を向けたのが、都営住宅への入居時から加入していた家財保険です。
家財保険に入っていたのに「液晶割れ」は対象外
実は、今の家財保険に入ったときにも、ひとつ見落としていたことがありました。
都営住宅への引っ越しが決まり、以前友人が「物損保証なら損保ジャパンの家財保険がいいよ」と言っていたのを想い出し、さっそく検索――ネットだけで簡単に契約できる「スマート賃貸火災保険」にたどり着きました。
ところが契約完了メールを見ると、差出人はなぜかMysurance。
ムンク……Mysuranceって誰?
とはいえ、引っ越し準備の真っ最中。損保ジャパン系列の代理店なのかな、くらいに考え、そのままにしていたのですが、そこが運の尽き。ことが起きてから調べて分かったのは、火災保険の引受会社がMysuranceで、SOMPOダイレクトが取扱代理店側ということでした(Mysuranceは損保ジャパン100%出資の会社なので、まったく無関係というわけではありません)。
 学人:まなびと
お友達の言ってた物損保証とは別物だったんだ
そして肝心な補償内容……私が加入した「スマート賃貸火災保険」はベーシックプラン。現在の保険料は月630円で、家財は最大700万円まで補償されます。公式サイトを確認すると家財の「破損・汚損」は補償対象外。
 ChatGPT
家財700万円=何でも700万円まで、ではありません
つまり私の場合、家財保険には入っていた。が、テレビの液晶割れをカバーする補償自体がなかったのです。
16万円超えのテレビを修理する?買い替える?
メーカー保証も、今入っている家財保険も使えないと分かった以上、今回壊れたテレビについて残る選択肢は、自費で修理するか、買い替えるかの二択です。
そこでパナソニックの出張修理サービス2を申し込み、まずはテレビの状態と修理費用を確認してもらうことにしました。購入からまだ約3か月。できれば修理して使い続けたいところですが、液晶パネルは高額な部品。しかも購入時は約16万円ちょっとだった同等品が、現在は18万円を超えています。
さらに買い替える場合は、古いテレビの処分費※が約5,000円、修理を見送れば出張診断費も約5,000円。
※処分費は家電リサイクル法3による法定費用に加え、回収方法・販売店等によって異なります。
つまり比較するのは購入時の16万円ではなく修理費 VS 買い替え総額19万円超です。
 学人:まなびと
…修理費がいくらまでなら修理する?
 ChatGPT
目安は新品価格の5〜6割。10万円以上なら買い替えも比較でしょうか
もちろん一律ではありません。今回は購入からまだ約3か月なので、修理後も長く使えるなら多少高くても直す価値はあります。
パナソニックの診断結果|液晶パネル交換で修理へ
実際にパナソニックの技術スタッフに診てもらったところ、少しホッとする結果になりました。
ただし、その場で修理できるわけではなく、液晶パネルを取り寄せて再訪となりました。部品の入荷を待ち、後日あらためて修理してもらう予定。正式な修理金額はまだ確定していませんが、現時点では買い替えではなく修理する方向で考えています。
これで、今回壊れたテレビをどうするかについては結論が出ました。ただし、今回の費用はすべて自腹です。
では、もしまた同じようなアクシデントが起きたら、次も同じように全額負担するしかないのでしょうか。ここからは、「今回のテレビをどうするか」ではなく、次にどう備えるかを考えていきます。
次はどう備える?液晶割れを補償する家財保険を調べてみた
今回のテレビには間に合わなかったとしても、また同じようなアクシデントが起きたときまで全額自腹では困ります。そこでまず、今回調べた保証と保険を「液晶割れに使えるか」という視点で整理してみました。
| 保証・保険 | 液晶割れ | 今回見るべき点 |
|---|---|---|
| メーカー保証 | △ | 通常使用で起きた自然故障が中心。偶発的な破損は対象外になりやすい |
| 家電量販店などの延長保証 (自然故障型) | △ | 購入時に勧められることが多い延長保証。メーカー保証を延長するタイプが中心 |
| 物損付き延長保証 | ○※ | 同じく購入時に加入するタイプ。落下・衝撃・破損まで対象になる商品もある |
| Mysurance スマート賃貸火災保険 | × | 家財補償はあるが、破損・汚損は対象外 |
| 東京海上日動 トータルアシスト住まいの保険 | ×※ | 現行契約ではテレビ等の画像表示装置が破損等リスクの対象外 |
| 損保ジャパン THE 家財の保険 | ○※ | 「不測かつ突発的な事故」を補償するプランなら対象。ただし自己負担額あり |
※契約内容や事故状況などによって補償の可否は異なります。契約時には最新の約款・重要事項説明書を確認してください。
家電を買うときによく勧められる「○年延長保証」も、自然故障だけを延長するタイプと、物損までカバーするタイプは別物です。
液晶割れまで補償してくれる保険を探していて見つけたのが、「子どもがテレビの液晶を割ってしまったものの、東京海上日動の家財保険で修理費をカバーできた」というブログ記事。保険料も年7,000円ほど。「これならいいかも」とChatGPTに相談したところ、思わぬ答えが返ってきました。
ChatGPTその成功例、今は条件が変わっています!
東京海上日動の公式情報を確認すると、2025年9月30日以前に始まった契約では補償対象だったテレビ等の破損が、2025年10月1日以降始期の契約では「破損等リスク」の対象外になっていました。
この話はXでも、テレビを心配してくれたFFさんとの間で「今は液晶割れが対象外なんだ」と話題になりました。
検索で見つけた体験談をそのまま信じず、現在の公式情報まで確認する。こうしたAIの使い方についてはこちらの記事でも紹介しています。
そして見つけた!友人の言っていた家財保険
さらに調べてたどり着いたのが、損保ジャパンの「THE 家財の保険」でした。
「不測かつ突発的な事故」を補償するプランでは、公式サイトにも「子どもがテレビに物を投げつけて壊してしまった」という事例が掲載されています。
 学人:まなびと
お友達が言ってた物損保証、こっちだったんだ!
そこで、現在加入しているMysuranceと、実際に乗り換えを検討している「THE 家財の保険」を、できるだけ同じ条件で比べてみました。
| 比較項目 | 現在 | 乗り換え候補 |
|---|---|---|
| 保険 | Mysurance スマート賃貸火災保険 | 損保ジャパン THE 家財の保険 |
| 契約期間 | 1年 | 1年 |
| 家財保険金額 | 700万円 | 700万円 |
| 地震保険 | なし | なし |
| 偶然の破損 | 対象外 | 対象 |
| テレビの液晶割れ | 対象外 | 条件を満たせば対象 |
| 自己負担額 | ― | 5万円 |
| 保険料 | 月630円/年7,560円 | 年7,310円(一括払い) |
| 月額換算 | 630円 | 約609円 |
※補償の可否は事故状況や契約内容によって異なります。加入時には最新の約款・重要事項説明書を確認してください。
同じ1年契約、家財700万円、地震保険なしで比べると破損補償が加わる乗り換え候補のほうが年間250円安いという結果になりました。
今回検討している契約では「不測かつ突発的な事故」の自己負担額は5万円。液晶割れが補償対象でも、修理代が全額戻ってくるわけではありません。
それでも私の場合は、保険料を上げずに今まで対象外だった事故への備えを増やせます。家財700万円という数字だけでなく、「何が起きたときに使える保険なのか」まで見る必要があったということです。
壊れた後だけでなく、画面そのものを守る
もうひとつ考えたのが、液晶パネルそのものを守ること。
43インチ用には、画面の前に取り付けるアクリル製の液晶保護パネルもあります。保険は壊れた後への備えですが、そもそも破損を防げればそれに越したことはありません。
MMK 液晶テレビ保護パネル 43インチ

\あれば安心!/
※43インチ対応でもテレビの形状によって取り付けられない場合があります。購入前に本体サイズや取付方法を確認してください。
テレビの液晶割れは「保証の中身」で決まる
それでは改めて、本記事の最終解!
- 家財保険に入っていても、液晶割れが補償されるとは限らない
- 延長保証は「自然故障型」と「物損付き」で守備範囲が違う
- 保険料だけでなく、補償範囲・自己負担額・修理費まで比べて選ぶ
今回、テレビが壊れて初めて分かったのは「保証がある」ことより、その中身を知っていることの方が大事だということでした。
正式な修理費は、液晶パネル交換後に追記する予定です。今後は保険だけでなく、液晶保護パネルなど物理的な対策も含めて備えておこうと思います。
都営住宅へ引っ越してからも、暮らしの「決断」はなかなか終わりません。住み替え前後に続いた判断疲れについてはこちらの記事でも振り返っています。
 ムンク
最後まで読んでいただきありがとうございました!
これを機に火災保険を見直します…
- レイアウトフリーテレビ:パナソニックのキャスター付きテレビシリーズ。TH-43LF2Lは43V型で、チューナー部とモニターが別体のため、アンテナ線の位置に縛られず移動して使える。 ↩︎
- 出張修理サービス:本記事では、修理担当者が自宅など指定した場所へ訪問して修理を行うパナソニックのサービス。製品によって出張修理・宅配修理など対応方法が異なる。 ↩︎
- 家電リサイクル法:家電リサイクル法:テレビ・エアコン・冷蔵庫・洗濯機など対象家電について、消費者がリサイクル料金等を負担し、適正な再商品化を行う仕組みを定めた法律。 ↩︎
ムンク
人生の難問に「最終解」を探すブロガー
都心湾岸部在住の個人事業主
離婚・持ち家売却・都営住宅など難問の「最終解」を発信!
応募12回目を経て繰上げ当選→都営住宅へ引っ越し(R8.6)
\ ポチッと応援で励みに! /


コメント